【家計の見直し】格安SIMにMNPで乗り換えてみた(IIJmio)
どうも、ブログ更新と携帯電話の買い替えタイミングを見失って、家に大量の端末を抱えているとーこです。
一念発起で、キャンペーンに合わせて端末の買い替えとMNP乗り換えを行ったため、記事に残します。
- MNP とは
- 乗り換え前の携帯端末の構成
- ガラケー所持の理由
- 乗り換え先端末の検討
- プランの検討
- IIJmioを選んだ理由
- スマートフォン乗り換えの手続き(docomo → IIJmio)
- 金額について
- 総括
MNP とは
Mobile Number Portability(携帯電話番号ポータビリティ) - 携帯番号はそのままで、他の携帯電話会社の通信サービスに乗り換えることができる制度 - 昨今の通信サービスの競争激化により、MNPでの乗り換えキャンペーンが多く開催されている
乗り換え前の携帯端末の構成
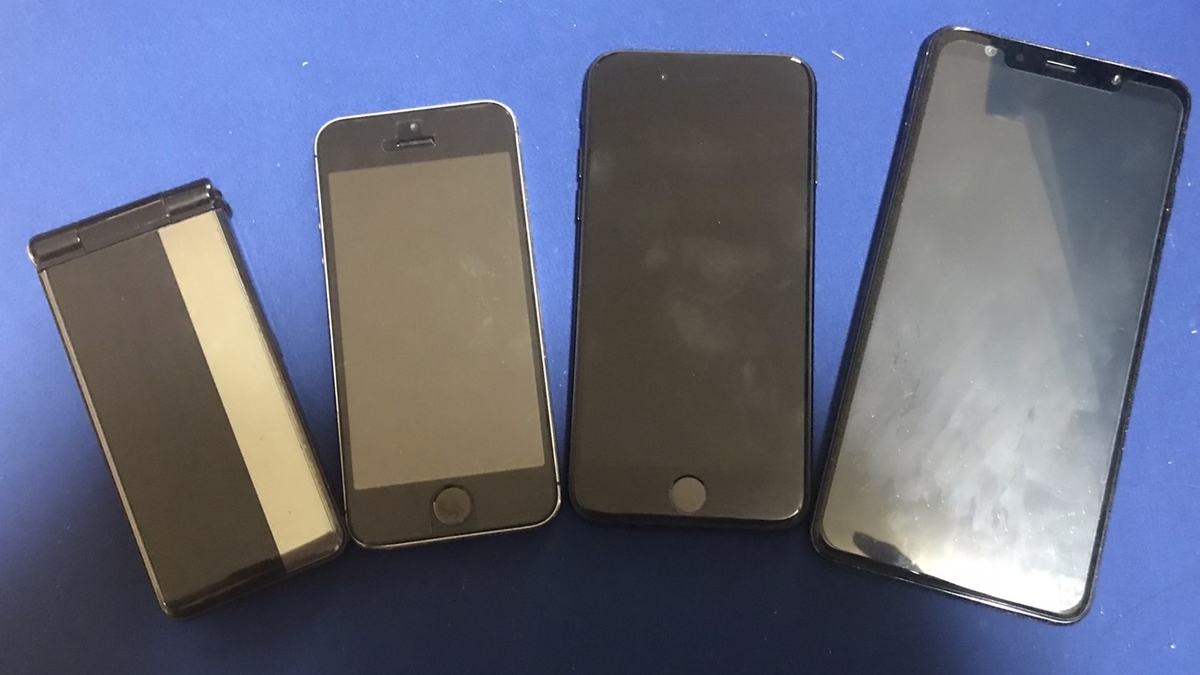
左から順に
- P-01G(2014年~)
- 電話用端末
- 月数回祖母からの電話がかかってくる
- iPhone 5s 64GB(2014年~)
- 購入直後はデータSIMのみで利用
- Apple Storeで購入したのでSIMロックなし
- 現在SIMカード無し
- ネットサーフィン、SNS、音楽再生用
- 購入直後はデータSIMのみで利用
- iPhone 7 256GB(2017年~)
- 楽天SIMを移して使用
- Apple Storeで購入したのでSIMロックなし
- メイン端末
- 月の通信は500MB程度
- バッテリーの劣化が著しい
- 警告が出てる……
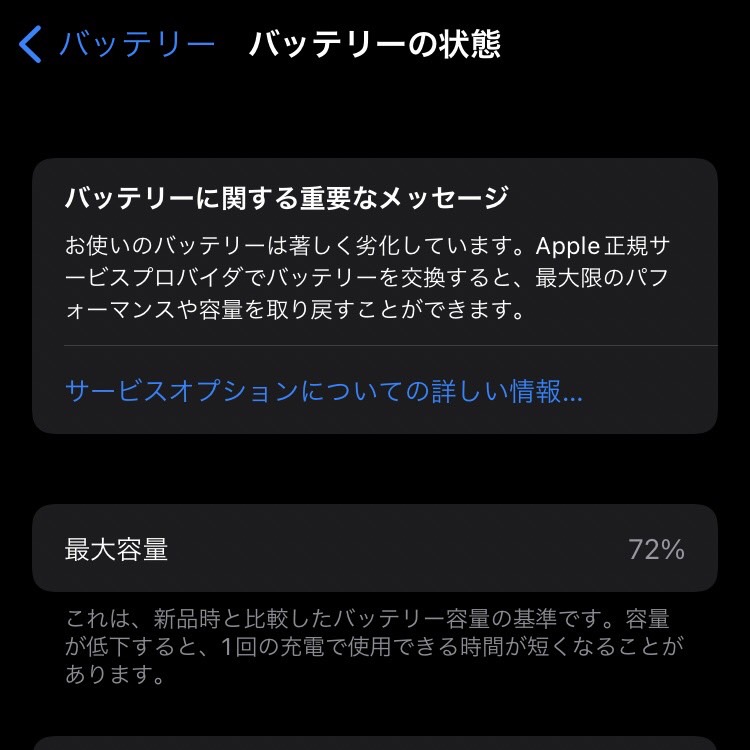
iPhone7のバッテリー最大容量
- 警告が出てる……
- 楽天SIMを移して使用
- Galaxy A7
- Rakuten UN-LIMIT VIのキャンペーン(現在終了)により実質無料で手に入れた端末
- 音ゲー、動画閲覧、ポイ活用
- カクツキが気になってきた
令和5年なのに平成の端末しか持ってない……
最大容量の減ったiPhone7にやや不便を感じつつも、「どうせほぼ外でないしいいか……」と端末変更を先送りにし続けていました。
しかし、2022年秋に発表されるiOS16でiPhone7がサポート対象外になると発表されて冷や汗。
住信SBIネット銀行のキャッシュカードを発行していないため、アプリが使えなくなると困ります。
また、音ゲー系のアプリが手持ちの端末ではスムーズに動かなくなって久しく(2Dじゃないとろくに動かない)、いつアップデートで動作しなくなってもおかしくありません。
貧乏性で1万円以上の買い物が怖い私ですが、5年以上同じスマートフォンを利用しているのなら買い替えてもバチは当たらないだろう、ということでスマートフォンの買い替えに至りました。
と言いつつ1年近く放置していたんですがね(白目)
行動力のなさこそが自分の欠点であるため、来年こそなんとかしていきたい所存。
ガラケー所持の理由
- そもそもなんで令和の時代にガラケーを持っていたの?
- 祖母から家族のかけ放題プランを用いて電話がかかってきていたため
- なぜ今回ガラケーを手放すことにしたの?
- 祖母が伯父と同居し、Wi-Fi環境のある環境で暮らすことになったため
- どうにかLINEの使い方を祖母に覚えてもらって、通話料無しで連絡がとれるようになった
乗り換え先端末の検討
マスク社会が長く続きそうであり、指紋認証もiPhone SE3 を第一候補として動く
プランの検討
- 優先事項
- 通話SIMであること > 料金が安価である > 端末割引がある > データ量のくりこしができること > 速度
- ガラケーで使っていたdocomoは論外
- Rakuten UN-LIMIT Ⅶを継続するか否か
- プランの選択がいらないのと専用アプリでの国内通話無料は魅力的
- 月1GB使わない人間が1078円払うのは微妙
- SIMについて
- 通話 + SMS + データ
- データ容量について
- 1~3GB程度が理想
- フルリモートワークなので大した通信量が必要ない
- データの繰越ができたほうが嬉しい
- 出社をした月のみ若干使用量が上がるため
- 1~3GB程度が理想
- 通話
- 家族割、5分かけ放題等のプランは不要
- データ容量について
- 通話 + SMS + データ
- 端末割引
- 分割払いに抵抗感が強い
- 端末を一括購入できるキャンペーンを開催している通信業者が理想
上記の条件をもとに、端末キャンペーンがお得なIIJmioを乗り換え先として決定
IIJmioを選んだ理由
- 割引の適用の豊富さ
- 月々の料金の安さ
- キャンペーン無しで2GB850円
- 個人的に月1000円以上払いたくないため
- キャンペーン無しで2GB850円
- データ量の繰越が可能
- 前述のとおり、データ量がやや増える月があると想定されるため
- 高速モード/低速モードの切り替えが可能
- 外出先でLINEのみ確認したい、などの際に便利
スマートフォン乗り換えの手続き(docomo → IIJmio)
- MNP予約番号の発行(10分程度)
- 乗り換え元(渡しの場合はdocomo)から予約番号を発行してもらう
- Web or 電話で可能
- 乗り換え元(渡しの場合はdocomo)から予約番号を発行してもらう
- 申し込みに必要なものの準備(即時)
- 転入先の手続き(10分程度)
- プラン選択 → 端末選択 → オプション選択(一切つけない) → 本人確認
- オプションは人によるかもしれませんが、自分的には端末が壊れたら買い替えればいいかなーの気持ち
- テレワークで外でないし
- オプションは人によるかもしれませんが、自分的には端末が壊れたら買い替えればいいかなーの気持ち
- プラン選択 → 端末選択 → オプション選択(一切つけない) → 本人確認
金額について
初月
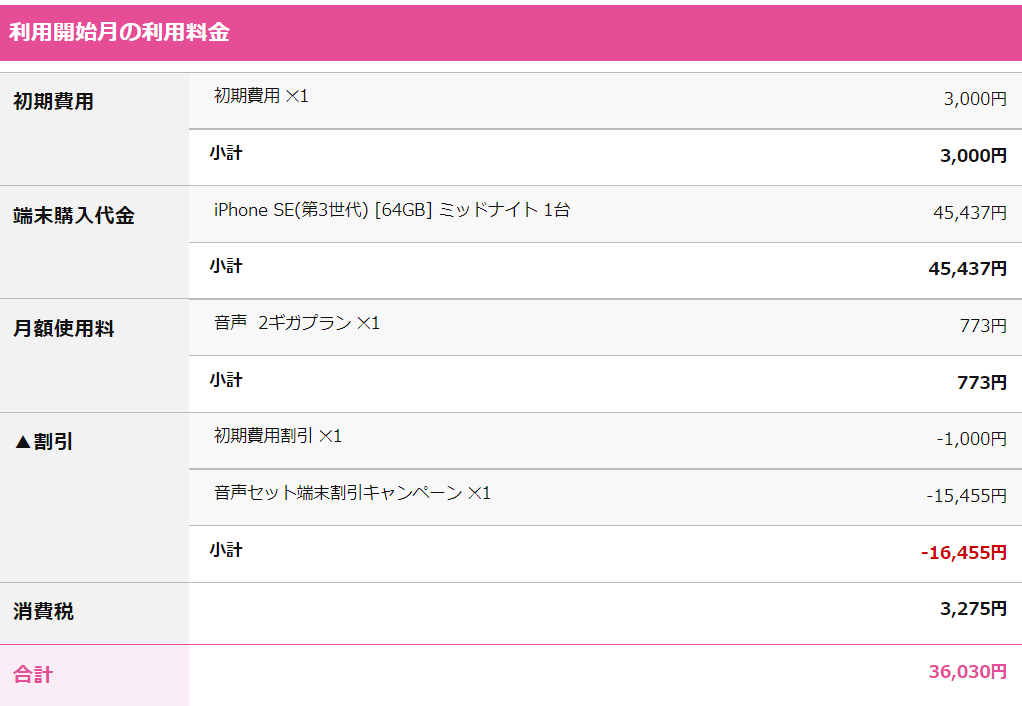
初回支払額 2ヶ月目
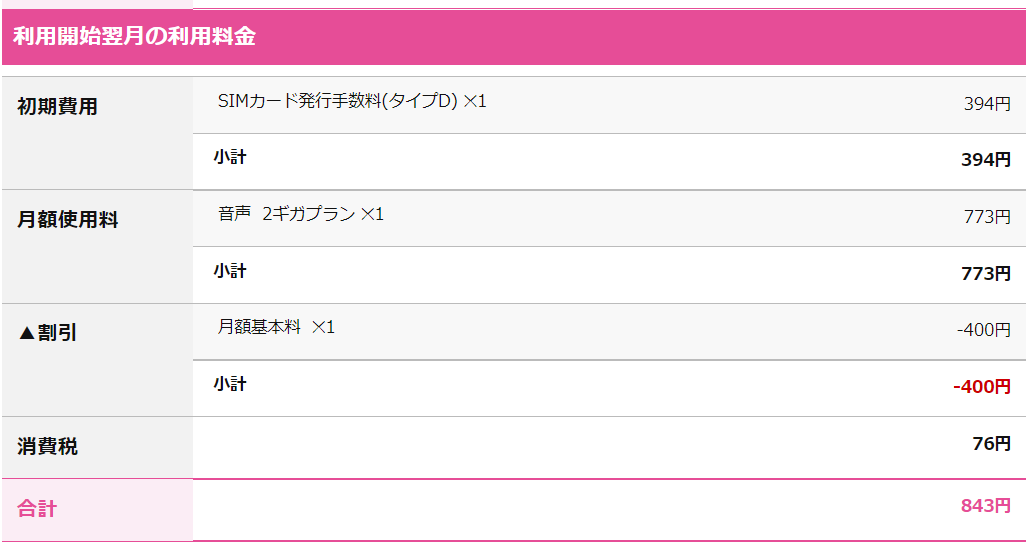
2ヶ月目の請求費用 3ヶ月目以降
- 月額使用料:410円
- 7ヶ月目以降
- 月額使用料:850円
総括
興味が出たらさっさと移行する
私は端末のiOSサポートが切れたタイミング(+1年…)で格安SIMへの乗り換えを検討しましたが、なんとなく自分のスマホ代が高いのでは…と考えている方はサクッと乗り換えたほうが良いと思います。 人間思っている以上に行動力が足りないため、ズルズルと時間をかけてしまいかねないからです。乗り換え先の格安SIMの種類が多いため検討だけでも早めに始める
最近は格安SIM戦国時代となっており乗り換え選択肢がめちゃくちゃ多いです。 私は完全テレワークで月の通信量が1GB程度であるためIIJmioを選びましたが、最適解は人によって違うはずです。 割引率最大のキャリアを選ぶのもありですし、私のように月々の支払額を減らすことを優先しても良いでしょう。 生き残るためにユニークなサービスを提供している会社もあるため、そちらを調べてみても良いかもしれません。
自分としては、しばらく乗り換えなくてもいいような有料格安SIM会社を選択したつもりですが、再度端末を乗り換える際(多分iPhoneSE4が新古品で出るようになってから…)や、友人におすすめの格安SIM会社を提示する際などに再度格安SIM会社の比較検討を行うことになるはずです。 その際は再度記事を上げる(かもしれません)のでよろしくおねがいします。
以上、お読みいただき誠にありがとうございました。
【リピートあり】ドライいちじく初チャレンジの巻
< 当サイトはアフィリエイト広告を利用しています >


どうも、普段はビビリですが、食べたことのない魚介類や果物に関しては果敢に挑戦するとーこです。
今回は、前々から気になっていたドライいちじくを購入・実食したため、そのレビューを残します。
食べてみた感想
包装

こちらが実際に届いた商品です。
可愛らしいパッケージの中にぎっしりとベージュカラーのイチジクが詰まっているのが分かります。
軽く確認してみた限りでは、極端に小さかったり黒ずんだような粒はなさそうです。
品質が一定に保たれていそうなことがわかります。
では早速開封。
すると非常に濃厚な香りが鼻を抜けます。
フレッシュな果物の香りというよりは、サングリアのようなお酒+果物のような甘ったるい香りです。
アルコールに非常に弱い方はこの段階で若干苦手意識を持ってしまうかもしれません。
ちなみにとーこはお酒をほとんど飲まない(年2程度)ですが、特にそこまで嫌なニオイとは感じませんでした。
いちじく単体
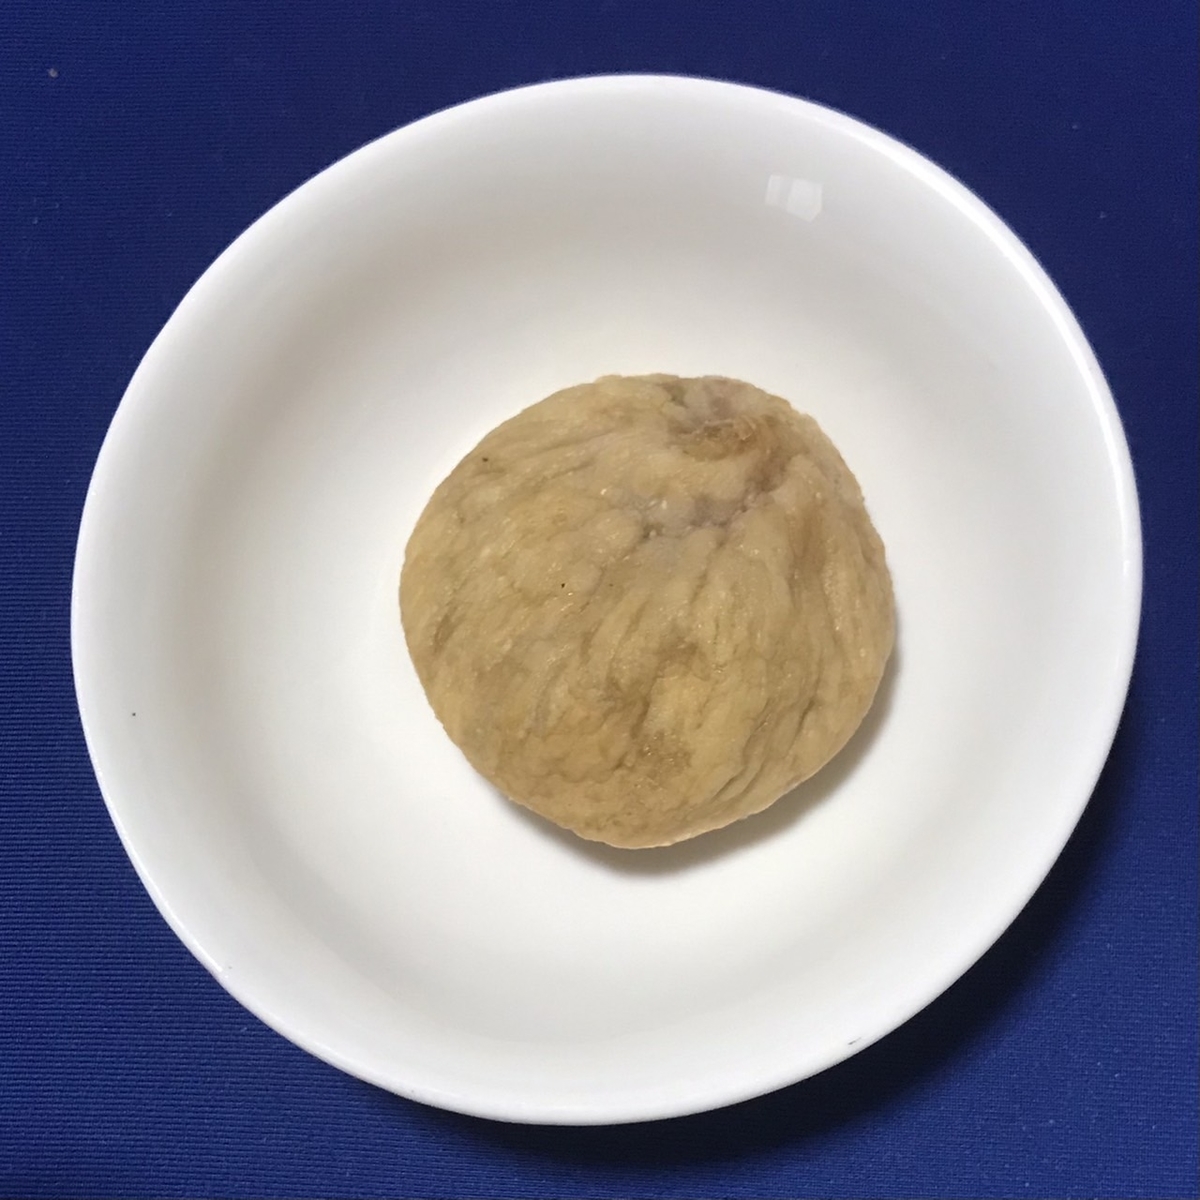
イチジクと言えばしずく型のイメージがあったのですが、どうやらそれは生イチジクの場合のようです。
ドライいちじくは色も相まって、薄皮饅頭のような見た目をしています。
表面もしわくちゃで、まるでおばあちゃん家で出されるおやつのようです。
ここをクリックで画像表示
集合体恐怖症の方は閲覧注意!
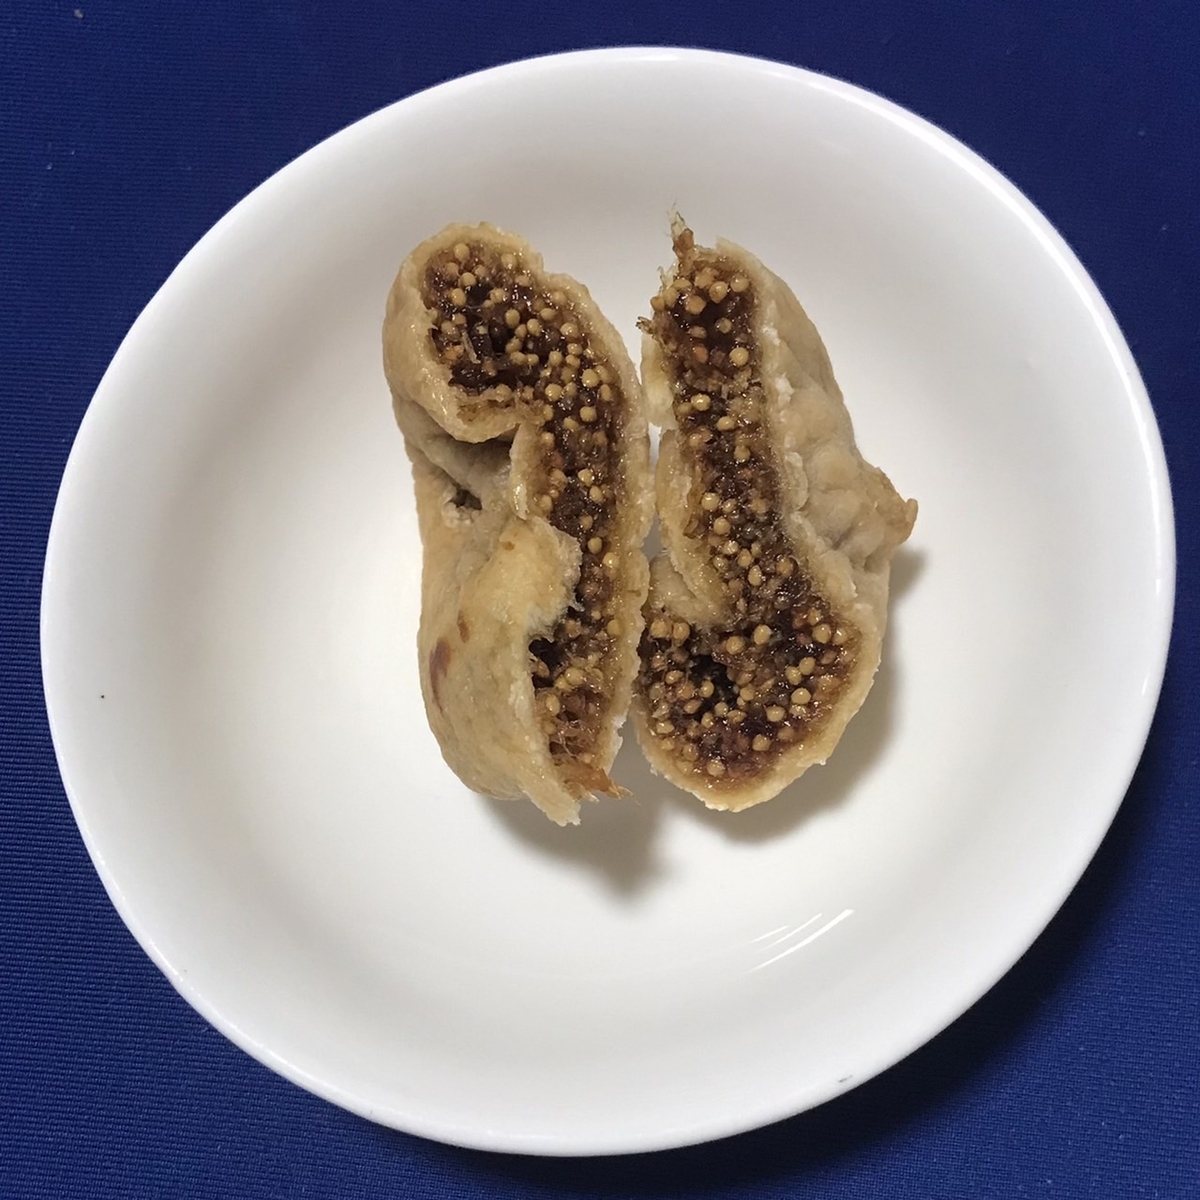
半分に割ってみるとびっくり。
薄い色の皮の中にぴっちりと種子が詰まっていました。
カラーリング的に、生のいちじくよりもだいぶ種が目立つ見た目をしていますね。
実食
見た目、匂いについてのレビューをあらかた終えたので、いよいよ食べてみようと思います。
正直なところ、中身を見た時点で少しびびってしまっていたので恐る恐るかじってみます。
少し固めの皮の中に、バナナのようにねっとり甘いとした中身と、想像以上にプチプチと弾ける種。
ひとくち食べた時点で情報量がとても多く一瞬混乱してしまいました。
みずみずしい果物の香りと言うよりは、開封時の印象の通り燻製のような風味です。
種の一つ一つが口の中で弾ける音が口内から聞こえてきて、子供の頃好きだった弾けるキャンディを思い出します。
自分の想像しているフルーツらしくない味と食感に驚きつつも、完食。
1つで結構お腹にたまるほど大きく、また味が濃厚でした。
翌日、燻製に似た風味ならもしかして相性が良いのでは?と考え、クリームチーズと一緒に食べてみたところ、これがドハマり。
あまりの相性の良さに、一気に4粒も平らげてしまいました。
*後日調べたところ、ドライいちじくの一日の摂取目安は2こ程度だそうなので真似しないでください……
ドライいちじくの構成成分について
多く含まれている栄養素
- 便通に効果のある不溶性食物繊維
- 貧血予防に効く鉄分
- 妊活・妊娠中に積極的に取りたい葉酸
- 高血圧の予防に効果的なカリウム
- 不足しがちなカルシウム
- お肌に良いビタミンB1、B2、B6、C
- アンチエイジングに効果的なポリフェノール
- 美容に良いとされるエストロゲン
摂取の上での注意点
- 食べ過ぎによる下痢・便秘
- 食物繊維を含む食べ物全般にいえますが、過剰摂取で腸内環境が悪化することがあります
- 交差反応によるアレルギー症状
- 白樺アレルギーを持つ方はいちじくでもアレルギー症状が出る可能性が高いです
- 5月頃に花粉症の症状が出る方は要注意!
- 白樺アレルギーを持つ方はいちじくでもアレルギー症状が出る可能性が高いです
総括
かなり好みの味&食感だったため、2〜3ヶ月に1回ほどのペースで買い足ししていきます。
基本的には小腹がすいた際にちょこちょこつまみ、たまにプレーンヨーグルトやクリームチーズ、タルト生地などと合わせて食べようと思います。
最後に、完全に主観ですが、ドライいちじくをおすすめできる人・できない人にまとめてみました。
ドライいちじくがおすすめの人
- 小腹を満たすフルーツを探している
- 1個で結構お腹が膨れます
- ワイン等のおつまみになる甘味を探している
- ドライいちじく自体が、ワインとよく合うチーズ・ハム等との相性が良いため
- りんごやマーマレード系のジャムが好き
- 甘くてねっとりとした舌触りがジャムに似ています
- サーモン、卵、大根などの燻製や、燻製系のおつまみが好き
- これは完全に私見です(笑)
ドライいちじくが向いていない人
- 甘いものがあまり得意ではない
- 甘味が苦手な家族に一つ食べてもらったところ、あまり評価がよくありませんでした
- 燻製やアルコールなどの強い風味を好まない
- そこそこ独特な匂いがあります
- 糖質制限中
- ドライフルーツは基本的に糖質が高い傾向にあります
- 白樺アレルギーを持つ人
- のどがイガイガしたり唇がはれたりといった症状が出る可能性あり
- どうしても食べたい方は少量ずつ慎重に
- のどがイガイガしたり唇がはれたりといった症状が出る可能性あり
今回の記事を読んで、ドライいちじくに興味をお持ちになられましたら、ぜひこちらから試してみてください。
これからもリピートしたい!と感じた商品に関して記事をまとめていきたいと思います。
以上、お読みいただき誠にありがとうございました。
【資産形成】一括投資と積立投資、結局どっちが正解?
結論:わからないので両方やった
以上、お読みいただき誠にありがとうございました。
冗談です(笑)
今回は投資を始める際にぶち当たるであろう壁に対し、私が取った手法についてまとめます。
「手元の資金を一括投資or積立投資」、簡単に言うと「100万円投資しようと思ったときに即全額つっこむor5万円ずつコツコツ投資」どちらを取るかという問題です。
一括投資について
メリット
- 投資資金が全額すぐに活用されるため、リターンが大きくなる可能性が高い
- 20年以上の長期だと基本的に積立投資より運用成績が良い
- 右肩上がりの相場で有利
- 一番最初に安い値段で買うことができる
デメリット
- 購入直後に暴落を食らうと巻き返すのが大変
- 手持ちの資金をまとめて投資した後に半減、等になると投資のモチベも下がる
- 値段の上下を繰り返す相場で不利
- 最初に買った額が高めで、なかなか黒字にならない可能性がある
- 「もっといいタイミングがあるのでは……」と投資を始めるのが遅くなる
- ○百万円という大きな資産を動かすとどうしても慎重になりがち
- 投資は基本的に早く始めたほうが有利なので損失が大きい
積立投資について
メリット
- 投資を始めてすぐに暴落が来てもダメージが小さい
- 現金をたくさん持っているので株が大暴落しても総資産の目減りが少ない
- タイミングを図る必要がないので始めやすい
- 毎月3万円くらいなら覚悟を決めて投資を始める必要もない
- 値段の上下を繰り返す相場に強い
- 安いときはたくさん、高いときは少なく買うため、高い値段で買ってしまうことが少ない
デメリット
- 資産が増えるスピードが遅い
- 500万円投資できるのに毎月5万円つみたて、等ではあまり増えないお金が多い
総括
まとめると、「最効率だが玄人向けの一括投資」「効率は下がるが初心者向けの積立投資」となります。
ここで私がどの選択肢を取ったかをお伝えします(といっても最序盤でネタバレしているのですが)。
- 最初に200万円を一括投資する
- 月5万円ずつ積立投資を行う
- 気分でボーナスを追加投資する
理由は以下のとおりです。
最初に200万円を一括投資した理由
- 2022年に投資を始めたばかりで若干株価が下がっていた
- 初期にたくさん投資すれば今後の回復で利益を見込めそう
- 20代で資産の殆どが現金なのはもったいないと感じた
- 老後資金を想定している(=長期投資)ため最終的には一括のほうが資産が増えそう
- 月の貯金額も安定しているため、余剰資金は多めに投資しても良さそうと判断
毎月5万円を積立投資している理由
- つみたてNISAを活用するため
- 節税になる仕組みはガンガン使っていかないと損だと考えている
- 初期投資の200万円だけでは老後資産の準備に不足しそう
- 一括投資のみで老後資金を用意するなら1000万円くらいまとめて突っ込みたい
- 株価が下がった際に「手持ちのお金が~!!」と嘆くのではなく「これで今月たくさん買えるね」とポジティブな気持ちになりたい
- 株価が安い=5万円で株がたくさん買える、なのでお得気分を味わえる
私達がなぜ投資によって資産を増やそうとするかといえば、将来企業が成長していくだろうと踏んでいるからです。
その企業の成長のおこぼれに与ろうとしているため株式に投資をしているんですね。
なので20年以上先に向けて資産を準備しようとしている人は一括投資を選んでもそこまで問題はないと考えています。
「これからどんどん株価が下がっていきそうで不安」という方はそもそも投資を行うべきではないです。
(心情的には泥舟に乗っているのとほぼ変わらない)
「結局どっちをやればいいのさ」という方はとりあえず積立投資が良いと思います。
悩んでいる暇があったら1日でも早く投資を始めたほうが成果が出やすいからです。
ぜひ証券口座を開設して私と投資初心者仲間になりましょう。
それでは今度こそ、お読みいただき誠にありがとうございました。
【資産形成】20代、個人向け国債を買う
タイトルの通り個人向け国債を買ってみたのでブログに残します。
学生の頃(記憶が定かであれば中学生頃)、「普通預金で寝かしておくなら国債でも買った方がいい」という意見を聞いたことがあり、国債という存在に興味を持っていました。
社会人になり、つみたてNISAや投資信託の購入のためにネット証券口座を開設しましたが、その際に証券口座があれば数分で簡単に個人向け国債を購入できるということを知り、やるしかない!と意気込んで挑戦した次第です。
国債とはなんぞや?という方も、買ってみたいが躊躇している方も、ぜひ最後までご覧いただければ幸いです。
個人向け国債とは
| 購入可能金額 | 1万円から |
| 発行元 | 日本 |
| 販売タイミング | 毎月 |
| 元本保証 | 日本が財政的に破産しない限りはされる |
| 種類 | 3年、5年、10年の3種類 購入対象として検討されるのは10年もの一択 |
| 利息 | 3年、5年 : 0.05% 10年 : 0.05%を下限とし、民間の金利に応じて上昇 |
20代で国債を買うのは早いという意見
先日私の人生設計についてお伝えしたと思います。
その内容と照らし合わせると、資産形成一年生は国債なんて買わずに投資信託や株に極振りしたほうが良さそうにも思えます。
「お前1億円資産を増やしたいなら株・投資信託に極振りしろや」「1000万円の種銭すら用意できてない分際で日和ってんのか?」という声が聞こえてきそうです。
ですが、私は下記の観点から自分の資産に個人向け国債を追加することにしました。
- 直近3年以内に引っ越しをすることがほぼ確定であること
- 投資を初めて半年も経っていないこと
実際の国債購入方法
- 購入先:SBI証券
- 購入種類
- 購入にかかった時間
まとめ
10年も資金拘束されるなんて!という意見もあるかもしれないでしょうが1年経ったら直近1年分の利息を支払うことで解約が可能になる(=元本割れしない)そこまで気にしていません。
お金を増やすというよりは、いざという時用の現金を残しておきたいといった目的で運用を行うからです。
必要になったら解約するが、できれば存在を忘れたまま満期を迎えたいと思います。
また、資産に余裕がある&利息が楽天銀行の普通預金(0.1%)を下回らない限りは、毎年or隔年で50万円程度個人向け国債の購入を続けていきたいと思います。
個人向け国債に興味を持たれた方は、実際に購入まではいかなくとも証券口座の開設だけでも行ってみてはいかがでしょうか?
以上、お読みいただき誠にありがとうございました。
【資産運用】20代でつみたてNISAとiDeco/確定拠出年金に手を出すのは早計なのか
結論
つみたてNISAだけでも始めたほうが良い。
家計に余裕があるならiDeco/確定拠出年金にも加入すべき。
導入
どうも、最近ようやく投資で含み益*1が出て嬉しいとーこです。
今回は、最近話題のつみたてNISAやiDeCo(個人型確定拠出年金)について、20代の会社員が始めるべきか否か、という視点で、私の見解について書いていこうと思います。
(正直なところ、私の運用方法では、どちらも投資信託*2を毎月コツコツ買っているだけですが……)
もうどっちもやってるよ!という金融リテラシーの高い方は温かい目で見守ってください。
※ NISAに関しては初心者向けではない&私が利用していないため省いています。
なにそれ聞いたことないよ!という方は、税金が免除されてお得に投資のできる政府公認サービス、という認識で大丈夫です。
比較表
| 比較項目 | つみたてNISA | iDeCo |
|---|---|---|
| 税金控除額 | 運営益非課税 | 運営益非課税&所得控除 |
| 投資額上限 | 40万円 / 年 | 24万円 ~ 66万円 / 年 |
| 運用可能期間 | 開始から20年 22歳開始なら44歳まで |
60歳まで |
| 投資対象 | 元本保証商品なし | 元本保証商品あり (預金・保険など) |
| 引き出しの制限 | 特になし いつでも現金化が可能 |
原則60歳まで引き出し不可 |
| 自己破産時の差し押さえ | される | されない (年金扱いなので差押禁止財産に該当) |
共通点
- 少額から毎月積み立てることで投資に挑戦できる
- 毎月の拠出の最低額が1000円程度なので、投資が怖い人も気軽に始めやすい
- 拠出の減額、一時停止も比較的簡単に行える
- 投資初心者向けの商品が多い
- 政府が介入しているサービスのためぼったくり商品がほぼない
- まったくないとは言っていない
- 政府が介入しているサービスのためぼったくり商品がほぼない
- 運用益が非課税
- 課税口座で投資を行おうとすると利益に関して約20%税金がかかります
- 100万円儲けたら20万円を税金で持っていかれてしまう
- つみたてNISA、iDeCoにはその課税がなく、とてもお得
- 上限額が決まっている
つみたてNISAについて
メリット
- すぐに現金化ができる
- お金が必要になったタイミングで売却が可能
- 売却タイミングを自分で選択することができる
- つみたてNISAの運用が終了するタイミングで株価が大暴落していても、課税のある口座に金融商品を移して値段が戻ることを待つ、という選択肢を取ることができる
デメリット
- 元本が保証されていない
- 絶対に資産がマイナスになるのは嫌だ!という方には向きません
- (個人的な意見ですが…)年間の上限が40万円なので月で割り切れなく、もやもやする
- 月額33,333円が上限って何?
- 4円残ってしまうのがすごーく気持ち悪いです
- 月額33,333円が上限って何?
iDeCo/確定拠出年金
メリット
- 元本が保証されている商品が存在する
- ただ、20代で元本確約型の商品に投資するメリットはほぼないと思います
- 後述する手数料に運用益が勝てないからです
- ただ、20代で元本確約型の商品に投資するメリットはほぼないと思います
- 税金控除がある
- 掛け金に本来かかるはずだった住民税と所得税が免除される
- 同じ老後資金準備なら預金よりお得
- 基本的に60歳まで引き出せない
- 老後資金の準備を強制的に行うことができる
- 仮に自己破産しても差し押さえられない
- 桃鉄の農林物件みたいなものです
デメリット
- 受取り時に税金がかかる
- 60まで引き出せない
- 終了直前で大暴落を食らっていると悲惨なことに、、、
- 現役時代に急にお金が必要になっても当てにできない
- 各種手数料がかかる
企業型の確定拠出年金は受取手数料以外を会社が持ってくれるのでお得感が若干アップ
- 加入手数料
- 2,829円
- 加入手数料
- 収納手数料
- 105円 / 月
- 掛け金を拠出した月に取られる手数料
- 受け取り時の手数料
- 440円 / 回
総括
お手軽さ : つみたてNISA > iDeCo
オトクさ : つみたてNISA < iDeCo
控除額でいうとiDeCoの圧勝なのですが、仕組みがややこしい&60歳までお金を引き出せないという強めの癖があります。
なので、20代が投資を始める際にはつみたてNISAから手を付けることを個人的におすすめします。
無利子or生活に困窮しない程度の有利子の奨学金の返済が残っている程度なら、ある程度の貯金(3ヶ月程度の生活費)を確保した上でつみたてNISAを始めても問題ないと思います。
「つみたてNISAに満額拠出をしてもまだ資金に余裕がある」という方はiDeCoも加入するべきだと思います。 「生命保険料控除があるから、、」という理由でなんとなく保険に入っている方は、思い切ってNISAを始めてみてもいいのではないでしょうか。
以上、お読みいただき誠にありがとうございました。
【資産形成】今期の目標の前に人生の目標を立てなきゃだめじゃない?
というわけ(タイトル)なので、現時点での自分の人生設計?願望?を晒します。
(といってもかなーりざっくりした内容ですが)
用意する資産について
- 最終目標:60歳までに1億円
- 預金だけではなく、投資での含み益込みで達成すれば良いものとする
- 車や家、受給予定の年金の額は含まない
【上記目標を達成するための短期的な目標】
- 最低年間93万円投資する
- 20代のうちに最低でも資産1000万円に到達したい
仕事について
- 待遇はそこまで悪くもない(と思っている)ので、よほど苦痛を感じない限りは続ける
- フルリモートワーク以外で働ける自信がないので……
- 現在勤めている会社に資格取得奨励プログラムがあるため、半年ごとに取得すべき資格を見直して学習を続ける
- 会社への依存率を下げたいので、本業以外での収入を得る方法を考える
- このブログもその足がかりとしていきたいです
生き方について
- お金を上手に使えるようになりたい
「漠然と将来が不安……」と考えている方はこのように軽くでも、自分が貯めたい・使いたいお金の額や内容について洗い出してみてはいかがでしょうか?
まず今取り組むべき内容が見えてくるため、少しではありますが悩みが払拭されるのではないかと思います。
このブログでは、私自身が目標に向かっていく中でおすすめの手法や商品について皆様に共有できたらいいな、と考えています。
以上、お読みいただき誠にありがとうございました。
お金の増やし方と一緒にお金の使い方も覚えていきたいとーこでした。
【初投稿】案ずるより産むが易し?
皆様初めまして。
へっぽこZ世代の「とーこ」と申します。
口座残高が増えていくのを確認するのが好きな根暗です。
こちらのブログは
- 上がらない給料
- それとは裏腹に上がり始めた物価
- 減額&支給開始年齢の引き上げが予想される年金
- やりたいことを見つけて、どんどん転職していく同僚(出入りどっちも)
- 対象的に、キャリアビジョンを特に持たず、会社への依存度の高い自分
等々、自身の現状に不安を覚えた人間が、「とにかく何かしなければ!!」と焦りながら始めるブログです。
- 文章力、発信力等のスキルを身につける
- ゆくゆくは会社に依存せずに生活したい……!
- 自分が得た知識を溜め込む倉庫を作る
- 仮に自分が記憶喪失になったとしても、今の状況まで戻ってこられるように
上記のようなふんわりとした目的を持って更新を続けていこうと思います。
内容としては下記のような、資産形成に重きを置きつつ、書ける内容をとりあえず書いていく雑多なブログになる予定です。
- 資産形成について(ポートフォリオ)
- 上記に付随した、各種手続きの方法(証券口座開設方法、ふるさと納税など)
- 自分が使ってよかったと思う物&いらなかったと思うもの
- 欲しいものについてもメモとして残すかも
- 仕事や日々の生活に関する愚痴
もし、少しでも興味を持っていただけるのでしたら応援をよろしくお願いします。
